|

|
Profissão Contábil: Instrumento de Cidadania |
|
Programa de Fiscalização da Prefeitura de Salvador - Bahia Contabilista veja se seu cliente está na programação de
Fiscalização. Clique
aqui. |
|
Eventos |
|
|
Eventos programados: Clique aqui para ver os eventos programados... |
Eventos realizados: |
|
Para sua reflexão
|
|
Eventos em Destaque VI Fórum Nacional de Professores de Ciências Contábeis As exigências na relação ensino/aprendizagem impactam o fazer pedagógico, exigindo momento de reflexões e discussões para que medidas sejam tomadas de forma a otimizar os resultados pretendidos. Com este pensamentos, professores e cientistas dos cursos de Ciências Contábeis se propõem a estarem reunidos no VI Fórum Nacional de Professores de Ciências Contábeis, para, neste curto período de tempo, trocar experiências a apresentar propostas de "Como fazer a Prática Pedagógica" para melhor qualificar os futuros profissionais da Contabilidade diante das mudanças e exigências que ora se apresentam no âmbito do ensino superior e no mercado de trabalho. O fórum será realizado de 20 a 22 de julho de 2005, em Salvador, no Tropical Hotel da Bahia. Maiores informações acesse o site www.unime.com.br/vi_forum. VII Enecon - Encontro Nordestino de Contabilidade Entre os 15 a 17 de junho de 2005 foi realizado, em Teresina, Piauí, o VII Enecon - Encontro Nordestino de Contabilidade, e o CRCBA esteve presente neste grande evento debatendo as novidades e inovações da profissão.
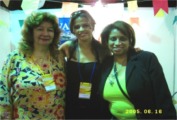
O evento discutiu assuntos relevantes à área contábil a fim de fortalecer a classe e possibilitar o crescimento profissional e o desenvolvimento pessoal dos contabilistas. O encontro contou com a participação de renomados palestrantes e com uma vasta programação. Os temas foram levados a debate através de palestras, painéis e apresentação de trabalhos. Campanha Inverno sem Frio A Campanha Inverno sem Frio, lançada pela Comissão Estadual da Mulher Contabilista do Estado da Bahia (CEMCEB), através da sua Coordenadora Maria Constança Carneiro Galvão, com o apoio do Conselho Regional de Contabilidade do Estado da Bahia (CRCBA), e que tem como objetivo recolher agasalhos e cobertores para doar nas instituições cadastradas no CRCBA, tem sido um sucesso.
O material arrecadado na campanha estará sendo entregue nesta sexta, 08/07/2005 às instituições. Os cobertores serão doados para o "Abrigo de Idosos D. Pedro II" e para o "Lar São Gabriel", e os agasalhos à "Creche Escola Comunitária Frutos de Mães". As membros da Comissão Estadual da Mulher Contabilista do Estado da Bahia, a Coordenadora Maria Constança Carneiro Galvão, Iara Luisa de Santana Dórea, a Professora Sônia Maria Silva Gomes, a Professora Célia Oliveira de Jesus Sacramento, a Professora Mirian Alice Weiss e a Professora Ana Maria Oliveira Rosa, agradecem a colaboração da classe contábil. |



|
Manchetes |
|||
|
Do acúmulo do papel ao imposto digital Quem trabalha com escrituração fiscal conhece bem a rotina: emitir e receber notas, recolher documentos e certidões, preencher a mesma informação em livros diários e em declarações ao Fisco e, por fim, arquivar as notas em depósitos por cinco anos ou mais. Agora esse processo manual está com os dias contados. Sócio deverá responder por divida de sociedade anônima - Publicado em www.fenacon.org.br Contabilistas em Expressivos Cargos Em breve estaremos divulgando nomes de profissionais contábeis exercendo funções não contábeis, tais como dirigentes de grandes corporações privadas, públicas, civis e de relevância nacional. Aguardem... |
Entre os dias 23 a 26 de outubro, nossa capital (Salvador) irá
sediar a 26ª Conferência Interamericana de Contabilidade, um dos
mais importantes eventos voltados para a classe contábil no mundo. Eventos voltados para a Educação Continuada Consulte nosso serviço de eventos e veja a grade programada para a Capital. São eventos de suma importância para o desenvolvimento profissional e intelectual dos contabilistas e espero que todos possam usufrir desses benefícios oferecidos pelo nosso CRCBA. Em breve estaremos divulgando um intenso programa de educação continuada para o Interior do Estado e estamos convictos que atenderemos os anseios dos nossos colegas. Aguardem...
|
||
 26ª Conferência Interamericana de Contabilidade
- Salvador/BA
|
Conselhos
Federal e Regional de Contabilidade PRINCIPAL OBJETIVO DA CONTABILIDADE: INFORMAÇÕES CONTÁBEIS A Contabilidade, desde a mais remota existência, vincula-se à sociedade e evoluem juntas à medida que a sociedade demanda da Contabilidade as mais variadas informações, o que importa em se afirmar que, sem quaisquer dúvidas, a Contabilidade é um componente social. Por ser uma ciência social, a Contabilidade sofre influências do meio em que opera e deve ser adaptada ao contexto das mudanças sociais, políticas e econômicas, sem prejudicar seu propósito de atender bem a todos os vários usuários da informação contábil. Tem, portanto, o compromisso e a necessidade de bem informar. Trata-se de uma ciência tão antiga quanto a civilização. Tem passado por fases de progresso, literário e doutrinário, como mostra o passado, a história. Não obstante, apenas no Século XX, pressionada pela necessidade de bem informar, os estudiosos e pesquisadores preocuparam-se em identificar e formalizar, de uma maneira prática e objetiva, os Princípios que a regem e fixar normas e regras para a efetiva aplicação. Tal acontecimento ocorreu em face da exigência dos usuários das informações contábeis e representa um grande avanço no estudo e na aplicação dos conhecimentos técnicos-contábeis, possibilitando a identificação e fixação de normas. Tem sido, portanto, preocupação universal e generalizada por doutrinadores, pesquisadores ou líderes da classe contábil. O trabalho pioneiro, editado pelo American Institute Certified Public Accountants - AICPA, em 1934, General Accepeted Accounting Principles - GAAPs, bem como o trabalho do Professor William Paton, da Universidade de Michigan, nos Estados, Unidos, de 1922, sob o título Teoria Contábil, demonstram a preocupação de pesquisadores com a Teoria Contábil e com os Princípios. O Brasil foi dos primeiros países a reconhecer oficialmente os Princípios Fundamentais de Contabilidade, tendo o Conselho Federal de Contabilidade, em 1981, através da Resolução CFC nº. 530-81, identificado dezesseis Princípios, atualmente reduzidos, pela Resolução CFC nº. 750-93, a seis. Os Princípios Contábeis são inerentes à própria Ciência Contábil e existem independentemente do desejo ou da escolha por parte daqueles estudiosos. Precisam ser identificados e respeitados para que a Contabilidade possa atingir os objetivos colocando à disposição dos usuários informações contábeis úteis e relevantes, capazes de suprir as necessidades dos que delas têm carência. As Informações e Demonstrações Contábeis devem ser elaboradas rigorosamente de acordo com as legislações e normas vigentes subordinadas aos Princípios Contábeis, de forma sintética e, para um melhor entendimento, deverão ser divulgadas de forma analítica, através de notas explicativas que deverão prestar esclarecimentos contemplando, no mínimo, os princípios, legislações e normas adotadas; eventuais mudanças de critérios, que alterem a uniformidade da aplicação das normas, em relação ao exercício anterior, justificando-as. A Contabilidade realiza os seus objetivos por meio de informações aos usuários das Demonstrações Contábeis. Tais informações possuem características próprias, que as definem e as tornam úteis as reais finalidades de informar. Para tanto, tais características devem assemelhar-se às dos Princípios e normas contábeis sendo, portanto, componentes que tornam útil a informação no momento de se fazer a opção quanto a divulgação de um fato contábil. O principal objetivo da Contabilidade é o seu usuário, interno e externo quer sejam acionistas, sócios, proprietários, credores, financiadores, investidores, fornecedores, governos, empregados quer seja a sociedade. Pouca importância terá uma informação contábil se a utilidade a que se destina é nula. A informação contábil é um instrumento para a tomada de decisões, portanto, deve atender a todos os objetivos a que se destina. A moderna Contabilidade deve ser estruturada visando ser um instrumento de informação, decisão e controle, fornecendo informações capazes de atender plenamente os objetivos dos usuários. Vale pela necessidade de prover o usuário de forma tempestiva com informação correta e útil. Para que a característica de utilidade seja mantida ao longo do tempo nas mais diversas práticas, torna-se necessário que todos os envolvidos com a ciência contábil tenham em mente a figura do usuário como o grande objetivo. Teresinha Maria Cavalcanti Cochrane Produzido em www.crc-ce.org.br Débitos tributários e distribuição de lucro - Revista Valor Econômico A Lei nº 11.051, de 2004, trouxe, entre outras disposições, uma mudança no artigo 32 da Lei nº 4.357, de 1964, o qual proíbe a distribuição de resultados (sob a forma de bonificações e participações nos lucros) a sócios e administradores de pessoas jurídicas "enquanto estiverem em débito não garantido para com a União e suas autarquias de previdência e assistência social por falta de recolhimento de imposto, taxa ou contribuição". Mas o conteúdo da alteração - que substancialmente tratou de estabelecer um limite à multa por infração ao dispositivo, equivalente a 50% do valor distribuído indevidamente ou do débito tributário, o que for menor - em si é menos relevante do que a circunstância de isso pressupor que a norma alterada continuaria a integrar nosso ordenamento jurídico. A afirmação se justifica porque essa norma caíra no esquecimento geral e encontrava-se em total desuso até este momento. Assim, o que o fisco está a indicar, com a alteração de algo que era inoperante, é que pretende, doravante, tornar efetiva tal regra, ou seja, aplicá-la de fato. Porém, o propósito de aplicar a norma vertente num ambiente jurídico bastante modificado desde o advento da Constituição de 1988 poderá, de imediato, esbarrar com princípios constitucionais agasalhados na lei maior e também com um corpo de decisões do Supremo Tribunal Federal (STF), que tradicionalmente tem repelido os expedientes indiretos de cobrança de tributos que venham a afetar o regular funcionamento das atividades empresariais e a interferir na sua gestão e nas suas relações internas e externas.De fato, da ponderação dos legítimos interesses fazendários de um lado e da liberdade de iniciativa de outro, chega-se à conclusão de que a proibição em tela revela-se excessiva, desproporcional e, assim, inválida. Isso porque, em princípio, a distribuição de resultados não é feita em prejuízo das obrigações fiscais - muitas das quais podem até ser questionáveis. Para compreender essa afirmação, basta ter em mente que, no cálculo do lucro líquido, devem ser computados todos os passivos tributários, ainda que não tenham sido efetivamente liquidados (o que compete à administração da sociedade fazer). Quer dizer, a base sobre a qual são distribuídos os resultados aos sócios já é líquida de impostos e contribuições devidos pela empresa. E se assim não for, isto é, se os lucros passíveis de distribuição foram total ou parcialmente fictícios, por omissões no seu cálculo, aplicam-se, aí sim, conforme o caso, regras de responsabilização de administradores e acionistas de sociedades anônimas (artigo 201 da Lei das Sociedades Anônimas), e de administradores e sócios das demais sociedades (artigo 1.007 do Código Civil). Portanto, a proibição em exame deixa de ser uma proteção razoável ao interesse do fisco e passa a caracterizar uma forma indireta de coação voltada ao pagamento de tributos.Chegando-se a este ponto, cabe considerar a posição do Supremo sobre restrições e sanções indiretas aplicadas a empresas com débitos fiscais. Nesse particular, fica claro que a corte, de uma forma geral e consistente, tem afastado preceitos de lei que, direta ou indiretamente, limitam o exercício da atividade empresarial, em virtude da pendência, efetiva ou suposta, de obrigações tributárias. Por sinal, tal posição foi cristalizada nas súmulas de número 70 323 e 547. Mais recentemente, foram também invalidadas normas que impediam o contribuinte em débito de obter autorização fiscal para imprimir notas fiscais, do que são exemplos as decisões proferidas no Recurso Extraordinário nº 374.981-RS e no Recurso Extraordinário nº 413.782. A base sobre a qual são distribuídos os resultados aos sócios já é líquida de impostos e contribuições devidos pela empresa Ora, por razões similares, a intromissão em assunto interno da empresa e de seus sócios vai muito além do necessário à efetivação das pretensões tributárias e, nesse sentido, também caracteriza mecanismo de coação, passível de censura pelo Supremo.Mas, deixando agora em suspenso o problema da validade jurídica da norma em apreço, convém passar à sua interpretação. A hipótese legal se refere à existência de um débito não garantido (já o artigo 52 da Lei nº 8.212 fala apenas em débito, sem qualificá-lo pela ausência de garantia), sem especificar quais seriam as garantias exigidas para afastar a sua aplicação. Diante dessa omissão, poder-se-ia até avançar a tese de que basta a garantia geral, que é o próprio patrimônio do contribuinte (segundo o artigo 184 do Código Tributário Nacional), cabendo a este apenas demonstrar, se e quando instado a tanto, que esse patrimônio seria o suficiente para suportar as pendências tributárias. Caso se deixe de lado essa idéia, restariam garantias específicas dos mais variados tipos e modalidades previstos na legislação, tais como as garantias reais de bens móveis e imóveis e as garantias fidejussórias, como cauções e fianças).E em que momento a garantia deve estar formalizada? A resposta mais simples seria: antes da própria distribuição de resultados. Todavia, se o propósito da nova lei é evitar que o pagamento aos sócios e administradores prive a sociedade de um patrimônio indispensável a fazer frente aos seus débitos, também parece defensável que, a fim de afastar a sanção, a garantia seja apresentada quando do próprio lançamento do crédito tributário, se acompanhado da imposição da multa. É a interpretação que parece ser mais consentânea com o princípio declinado no artigo 112 do Código Tributário Nacional: "in dubio pro reo" na interpretação e aplicação de penalidades tributárias.Por fim, merecem ainda exame as situações em que o débito se encontra com sua exigibilidade suspensa, em virtude de moratória ou parcelamento. Ora, se esses benefícios foram concedidos, como pode suceder, independentemente de prestação de garantia, e se as condições vêm sendo cumpridas pelo contribuinte, não se vê como o fisco ainda poderia pretender aplicar a multa sobre o débito respectivo. Por outra, se a garantia não foi exigida como condição do parcelamento, por que sua falta, já deferido o benefício, estaria a justificar a imposição da penalidade? Não faria qualquer sentido essa imposição a posteriori. Resolução CONSELHO FEDERAL DE CONTABILIDADE - CFC nº 1.029 de 24.06.2005 Aprova a NBC T 11.12 - Processamento Eletrônico de Dados. |
|
Notícias Imprescindíveis do CRCBA para você Contabilista Vice-Presidência
de Fiscalização Processos já julgados em 2005 O CRCBA vem intensificando os trabalhos de fiscalização do exercício profissional, tanto na capital como no interior do Estado. No período de Janeiro a maio de 2005 já foram obtidos os seguintes resultados: 4.215 diligências fiscais, 55 municípios baianos foram visitados e 98 processos foram abertos para apuração de infrações às Normas da Profissão Contábil. Até agora foram julgados 401 processos pelas Câmaras de Fiscalização do Exercício Profissional. PROCESSOS JULGADOS PELAS CÂMARAS DE FISCALIZAÇÃO
|
|
Entrevista da Semana |
|
|
CRCBA - O profissional da área contábil é um agente de
mudanças, e como tal deve mostrar suas diversas habilidades. De que
forma o contabilista tem desenvolvido estas habilidades? CRCBA - De que as empresas de Contabilidade podem estar
participando mais das decisões financeiras de seus clientes,
orientando e prestando informações que possam auxiliar no
gerenciamento das empresas? |
CRCBA - Qual a participação do gestor da contabilidade
gerencial no processo decisório nas pequenas e médias empresas? CRCBA - Um dos problemas mais sérios que o capitalismo
atual está enfrentando é o da credibilidade das informações
contábeis, provocadas pelas recentes descobertas de fraudes nos
balanços de grandes empresas. O que o contabilista deve estar
fazendo para manter a credibilidade de sua imagem diante do cliente? CRCBA - O que deve propiciar aos seus usuários as
informações geradas pela contabilidade? CRCBA - Como o Sr. vê o futuro da contabilidade? |
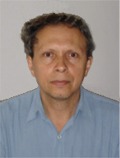 Graduado em Ciências Contábeis, formado pela Faculdade de
Ciências Contábeis da Fundação Visconde de Cairú, José
Valmiro dos Santos, sempre sonhou em formar-se em Engenharia
Eletrônica, mas mudou para área de ciências contábeis para
trabalhar na empresa de seu pai e hoje abraça a profissão. Tendo
exercido a função de Chefe de Setor em de controladoria na Matriz
Banco Econômico SA, em Salvador, e Auditor Interno, auditando as
empresas controladas e departamentos do Banco, hoje ele é Delegado
do CRCBA, desde junho de 1993, e faz parte das diretorias da Câmara
de Dirigentes Lojistas de Camacan - CDLC e do Conselho Municipal do
Bem Estar Social.
|
Coletânea de Comentários CONTABILIDADE. ARMA E REMÉDIO CONTRA A CORRUPÇÃO Publicado em www.crcpr.org.br DÉBITOS TRIBUTÁRIOS E DISTRIBUIÇÃO DE LUCRO "Em princípio, a distribuição de resultados aos sócios não é feita em prejuízo das obrigações fiscais das empresas" Autor: Leonardo Sperb de Paola é advogado, sócio do escritório Rivera & De Paola - Advogados Associados e professor de direito tributário da FAE Business School. Publicado em Valor Econômico de 24.06.2005. A crescente responsabilidade do Contador no mercado internacional O contador de hoje tem de estar totalmente alinhado com o plano de negócios de sua empresa, devendo buscar nos meios acadêmicos, institucionais e científicos novas práticas e conceitos de trabalho. Autor: Douglas B Rodrigues Publicado em www.classecontabil.com.br O PAPEL DO CONTADOR NO COMBATE À CORRUPÇÃO Estamos vivendo momentos de vexame e vergonha para a nação com os escândalos do mensalão, propinas, benefícios ilícitos, lavagem de dinheiro, conchavos, compra de votos etc. A impressão que nos dá, é a de que existe uma "máfia" formada dentro de todos os governos no nosso país. A política associada a roubos e desfalques de dinheiro público. Nosso dinheiro que pagamos todos os dias com o excesso de carga tributária serve para manter todo um esquema de corrupção. O povo brasileiro diante de uma situação como esta que vivemos atualmente com certeza se pergunta: É para isso que pagamos tantos impostos? Acompanhando todos os noticiários políticos desses fatos históricos me pergunto como contadora. Onde estarão os registros desses fatos ocorridos? A contabilidade e conciliação bancária desses extratos? Enfim, a contabilidade desses partidos e dessas empresas envolvidas existe? *Iara Dórea: |
|
Novidades da Legislação Atos Jurídicos Federais Medida Provisória nº 254, de 29.06.2005 - DOU 29.06.2005 Revoga a Medida Provisória nº 249, de 04.05.2005, que dispõe sobre a instituição de concurso de prognóstico destinado ao desenvolvimento da prática desportiva, a participação de entidades desportivas da modalidade futebol nesse concurso, o parcelamento de débitos tributários e para com o Fundo de Garantia do Tempo de Serviço (FGTS), e dá outras providências. Lei nº 11.129, de 30.06.2005 - DOU de 1º.07.2005 Institui o Programa Nacional de Inclusão de Jovens (ProJovem), a Residência em Área Profissional da Saúde, e o Programa de Bolsas para a Educação pelo Trabalho; altera a Lei nº 10.429, de 24.04.2002, que institui o Auxílio-Aluno no âmbito do Projeto de Profissionalização dos Trabalhadores de Enfermagem (Profae); e dá outras providências. EMPRESAS PODERÃO CONSOLIDAR SEUS ATOS CONSTITUTIVOS ATÉ 11 DE JANEIRO DE 2007 O governo prorrogou por mais um ano -agora, até 11 de janeiro de 2007- o prazo para que as sociedades civis ou comerciais constituídas até 10 de janeiro de 2003 se adaptem às regras do novo Código Civil, aprovado em 2002. A nova prorrogação foi determinada pela lei nº 11.127, publicada no "Diário Oficial" da União de 29.06.2005. As sociedades constituídas a partir de 11 de janeiro de 2003 não precisarão fazer a adaptação, pois já foram criadas com base nas regras do novo código. Essa é a terceira vez que o prazo é adiado. O prazo original era até 11 de janeiro de 2004. A primeira prorrogação estendeu esse prazo até 11 de janeiro de 2005; a segunda, até 11 de janeiro de 2006. O principal motivo para o novo adiamento é o baixo número de empresas que já se adaptaram. Um dos motivos para a baixa adesão é a falta de punição para as que não se ajustarem à lei. Lei nº 11.127 de 28.06.2005 Altera os arts. 54, 57, 59, 60 e 2.031 da Lei nº 10.406, de 10 de janeiro de 2002, que institui o Código Civil, e o art. 192 da Lei nº 11.101, de 9 de fevereiro de 2005, que regula a recuperação judicial, a extrajudicial e a falência do empresário e da sociedade empresária, e dá outras providências. Tributos Federais Leia aqui dezenas de perguntas e respostas sobre o imposto "SIMPLES" DACON 2005 As empresas obrigadas à entrega da DCTF mensal, conforme dispõe o artigo 2º da IN-SRF nº 482, de 2004, têm até o dia 5 de agosto para entregar o Demonstrativo de Apuração de Contribuições Sociais (Dacon) relativo ao primeiro trimestre deste ano. O prazo anterior venceria em 29 de julho, mas foi prorrogado pela Instrução Normativa SRF nº 543, de 20 de maio de 2005. Estão obrigadas a apresentar o Dacon trimestralmente as empresas que apuram a contribuição para o Pis/Pasep e Cofins, nos regimes cumulativo e não-cumulativo, conforme dispõe o art. 2º dessa Instrução Normativa. A multa pelo atraso na entrega do documento é de 2% ao mês ou fração, limitada a 20% do valor devido da Cofins. O programa de preenchimento do demonstrativo está disponível na internet (www.receita.fazenda.gov.br). Em 2004 e até maio de 2005 o Dacon tinha que ser apresentado, sempre pelo estabelecimento matriz, até o ultimo dia útil do mês subseqüente ao término do trimestre-calendário de referencia, conforme determinava o art. 3º da Instrução Normativa SRF nº 453, de 30 de setembro de 2004. O Dacon relativo ao 4º trimestre de 2004, outubro a dezembro, deveria ser apresentado, inicialmente, de acordo com a regra acima, até o dia 31 de janeiro de 2005, mas esse prazo foi prorrogado para 28 de fevereiro de 2005 pela Instrução Normativa SRF nº 508, de 11 de fevereiro de 2005. Também foi prorrogado o prazo para apresentação do Dacon relativo ao 1º trimestre de 2005, janeiro a março, pois ele deveria ser apresentado, inicialmente, até o dia 29 de abril de 2005, mas esse prazo foi prorrogado para 29 de julho de 2005 pelo parágrafo 3º do art. 4º da Instrução Normativa SRF nº 540, de 27 de abril de 2005. A Instrução Normativa SRF nº 543, de 20 de maio de 2005, modificou os critérios e os prazos de entrega do Dacon, inclusive para o demonstrativo relativo ao 1º trimestre de 2005. De acordo com o que dispõe o caput do art. 2º dessa Instrução Normativa, as pessoas jurídicas de direito privado e as que lhes são equiparadas pela legislação do Imposto de Renda, submetidas à apuração da Contribuição para o PIS/Pasep e da Contribuição para o Financiamento da Seguridade Social (Cofins), nos regimes cumulativo e não-cumulativo, inclusive aquelas que apuram a Contribuição para o PIS/Pasep com base na folha de salários, deverão apresentar o Dacon, de forma centralizada pelo estabelecimento matriz, trimestralmente, se estiverem obrigadas à entrega da Declaração de Débitos e Créditos Tributários Federais (DCTF), nos termos do art. 2º da Instrução Normativa SRF nº 482, de 21 de dezembro de 2004. Nesse caso, pessoas jurídicas enquadradas nos critérios do parágrafo anterior, o Dacon deve ser apresentado até o quinto dia útil do segundo mês subseqüente ao trimestre de referência, mas, excepcionalmente, o Dacon referente ao 1º trimestre de 2005 poderá ser apresentado até o dia 5 do mês de agosto de 2005. As pessoas jurídicas não enquadradas nos critérios do caput do art. 2º da Instrução Normativa SRF nº 543, de 2005, ou seja, aquelas sujeitas à entrega da DCTF semestral, deverão apresentar o Dacon nos seguintes prazos: a) até o quinto dia útil do mês de outubro de 2005, no caso de
Dacon relativo ao primeiro semestre de 2005; e No entanto, essas pessoas jurídicas poderão optar pela entrega trimestral do Dacon. Essa opção será exercida mediante apresentação do primeiro Dacon, sendo essa opção definitiva e irretratável para todo o ano-calendário que contiver o período correspondente ao demonstrativo apresentado. Produzido e publicado pelo www.crc-ce.org.br. INSTRUÇÃO NORMATIVA Nº 552 DE 30.06.2005 Dispõe sobre o cálculo da Contribuição para o PIS/Pasep-Importação e da Cofins-Importação. INSTRUÇÃO NORMATIVA Nº 553 DE 01.07.2005 Aprova alterações das Notas Explicativas do Sistema Harmonizado de Designação e de Codificação de Mercadorias. NORMAS DE EXECUÇÃO DA COORDENAÇÃO-GERAL DE ADMINISTRAÇÃO ADUANEIRA - COANA DE Nº 02 DE 27.06.2005 Adota nova planilha eletrônica para auxílio no cálculo da Contribuição para os Programas de Integração Social e de Formação do Patrimônio do Servidor Público (PIS/PASEP) e a Contribuição para o Financiamento da Seguridade Social (COFINS) incidentes sobre a importação de bens. Divulga a Agenda Tributária do mês de julho de 2005. Receita Federal não reajustava valores desde 1996; regra restabelece parcialmente benefício existente até 1988. PARCELAMENTO - ENTIDADE ESPORTIVA Revogada MP que permitia parcelamento especial A Receita Federal informa que foi publicada no DOU da última quarta-feira (29), em edição extra, a Medida Provisória nº 254, de 29 de junho de 2005, que revogou a Medida Provisória nº 249, de 4 de maio de 2005, que dispunha sobre a instituição de concurso de prognóstico destinado ao desenvolvimento da prática desportiva, a participação de entidades desportivas da modalidade futebol nesse concurso, e o parcelamento de débitos tributários e para com o Fundo de Garantia do Tempo de Serviço - FGTS. Portanto, não há base legal para a concessão de parcelamento de débitos às entidades desportivas da modalidade de futebol nas condições anteriormente previstas na Medida Provisória nº 249, de 2005, que sequer chegou a ser regulamentada. Importante ressaltar que permanece aplicável a essas entidades o parcelamento de débitos previsto na Lei nº 10.522, de 19 de julho de 2002. Ato Declaratório Executivo COORDENAÇÃO-GERAL DE ADMINISTRAÇÃO TRIBUTÁRIA - CORAT nº 49 de 29.06.2005 Divulga a Agenda Tributária do mês de julho de 2005. Atos Jurídicos Municipais e Legislação de ISS e Outros Tributos Municipais Tire aqui suas duvidas tributarias com a sefaz de Salvador - Perguntas
mais freqüentes Refis beneficia também pequenas empresas As empresas de prestação de serviço que não fizeram a declaração dos serviços prestados até 30 de novembro de 2004 estão ganhando da Secretaria Municipal da Fazenda (Sefaz) uma chance para poder se beneficiar com o Programa de Parcelamento, Anistia e Remissão de Créditos Municipais - Refis Municipal. Tais empresas terão até o dia 29 de julho de 2005 para declarar espontaneamente o valor do Imposto Sobre Serviços (ISS) devido, para poderem ter direito à anistia total ou parcial dos juros e multas, ou mesmo optar pelo parcelamento especial previsto pelo programa, a partir de outubro. A declaração poderá ser feita na Central de Atendimento da Sefaz, à Rua das Vassouras, nº 1, Centro (atrás da Câmara Municipal). Há ainda postos do órgão prontos para o recebimento das declarações de débito nas unidades do Serviço de Atendimento ao Cidadão (SAC) do Shopping Barra, Periperi, Estação de Transbordo, Boca do Rio (SAC Empresarial) e Liberdade, além das sedes das Administrações Regionais (AR) de Itapuã, Cajazeiras e Periperi. Maiores informações sobre o Refis no site da Sefaz: www.sefaz.salvador.ba.gov.br. Autônomo A Sefaz já começou a informar a extinção de débitos do ISS do profissional autônomo, cujas dívidas acumuladas, relativas ao imposto devido até o ano passado, não tenham sido superiores a R$ 500,00. Para saber se foi beneficiado com o perdão, basta ao contribuinte acessar o site da Secretaria e digitar o número da inscrição no cadastro de atividades. Desde o início do mês, o mesmo serviço já havia sido disponibilizado para a consulta dos contribuintes do Imposto Predial e Territorial Urbano (IPTU) e da Taxa de Limpeza Pública (TL) - neste caso, foram beneficiados com o perdão os contribuintes com dívida até R$ 500,00 desde que o valor somado dos tributos no ano passado não tenha sido superior a R$ 200,00. Todos os contribuintes, tanto de IPTU/TL, quanto os autônomos, beneficiados com a extinção de débitos vão receber, através dos Correios, um comunicado que já servirá de comprovante do benefício. "Não sendo necessário, portanto, ir aos postos da Sefaz para apresentação de documentos ou assinar quaisquer papéis", explicou o secretário da Fazenda, Reub Celestino. A consulta pelo número de inscrição também pode ser feita através de telefone: 156. Para os contribuintes que não têm acesso à internet e queiram obter informações gerais sobre o Refis, a Sefaz instalou 22 postos de atendimento espalhados pela cidade, "apenas de caráter informativo", como frisa Reub. Há postos em 14 Administrações Regionais nos bairros (ARs), em 5 unidades do Serviço de Atendimento ao Cidadão (SAC) - Liberdade, Periperi, Estação de Transbordo da Rodoviária, Barra e Empresarial/Boca do Rio, além de postos extras no Pituba Parque Center e nas unidades do Sebrae no Pelourinho e na Liberdade. Legislação Trabalhista - SAIBA
TUDO SOBRE O SEGURO DESEMPREGO Legislação Previdenciária RETENÇÃO DA CONTRIBUIÇÃO PREVIDENCIÁRIA DE 11% NA CESSÃO DE MÃO-DE-OBRA POR EMPRESAS DO SIMPLES - Publicado em www.fiscosoft.com.br Walmir Luiz Becker* As autoridades fazendárias tomaram gosto pelo instituto jurídico da substituição tributária, e, sendo elas que verdadeiramente legislam em matéria tributária neste país, tem-se verificado crescente surgimento de dispositivos legais que obrigam as fontes pagadoras de receita ou de rendimento a reterem, no ato do pagamento, os tributos incidentes, ou que possam vir a incidir (fato gerador presumido), nas operações econômicas tributáveis de que participam. Como se sabe, na substituição tributária, o contribuinte substituto, que deve ter relação direta com o fato gerador do tributo (art. 128 do CTN), assume o lugar do contribuinte substituído, no cumprimento, por este último, de obrigação tributária já surgida (p. ex., imposto de renda na fonte no pagamento ou crédito de rendimentos), ou que está por surgir (ICMS em operações subseqüentes de circulação de mercadorias). Ultimamente, estão sendo mais visadas as atividades da prestação de múltiplos serviços, em relação aos quais a fonte pagadora das respectivas receitas fica obrigada a descontar e recolher, além do imposto de renda na fonte, a contribuição ao PIS, a Cofins e a Contribuição Social sobre o Lucro - CSLL (art. 30 da Lei nº 10.833/03). Com a rejeição do aumento da carga tributária que a Medida Provisória nº 232/04 impingiria às prestadoras de serviços, o Secretário da Receita Federal já acena com a possibilidade de ampliar as hipóteses de retenção de tributos na fonte para os contribuintes desse setor. Não para aumentar a arrecadação, diz ele, mas para torná-la mais eficaz. No âmbito da Previdência Social, a alteração promovida pela Lei nº 9.711/98 (art. 23) na Lei nº 8.212/91 (art. 31) tornou obrigatória a retenção da contribuição previdenciária de 11% pela empresa contratante de serviços executados mediante cessão de mão-de-obra, calculada sobre o valor bruto da nota fiscal ou fatura de prestação de serviços emitida pela empresa cedente. A contribuição assim descontada, antecipadamente, pode ser compensada, depois, com a que for devida sobre a folha de pagamento da empresa cedente, ou restituída se a compensação integral não puder ser feita. Nenhum prejuízo haveria para o contribuinte substituído, se essa sistemática de desconto na fonte de tributos de sua responsabilidade não implicasse, como freqüentemente sucede, pagamento a maior do que o devido, ou se, constatado o indébito, o valor deste fosse imediatamente restituído, como manda a Constituição Federal (art. 150, § 7º). Infelizmente, não é o que ocorre na prática. Aqueles que já enfrentaram processos administrativos de restituição de tributos conhecem bem os entraves burocráticos que a administração tributária costuma impor, com vistas a retardar, ou, até mesmo, impedir a restituição. Diante de tais dificuldades, o contribuinte, às vezes, tem de vir a optar pela via judicial, mas aí, após vencida a demanda, se sujeita ao precatório (art. 100, da CF/88), em virtude do qual, após requisitado o pagamento pelo presidente do Tribunal com jurisdição sobre a causa, o recebimento do crédito fica na dependência das disponibilidades orçamentárias das fazendas públicas. Diante desse quadro, é que se passa a examinar, em face da retenção da contribuição previdenciária de 11%, a situação concreta das empresas cedentes de mão-de-obra, quando estas estão no Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte - SIMPLES. É devida essa retenção em tal hipótese? Para a busca de tal resposta, deve-se considerar, em primeiro lugar, que a tributação pelo SIMPLES se dá mediante incidência de regras especiais. Com efeito, tem-se, de um lado, a regra geral de tributação e recolhimento da contribuição previdenciária na fonte, de 11%, prevista no art. 31 da Lei nº 8.212/91 (redação da Lei nº 9.711/98), e, de outro, as normas especiais, estatuídas na Lei nº 9.317/96, que implementaram disposição do art. 179 da Constituição Federal, no sentido de que fosse dispensado às microempresas e às empresas de pequeno porte tratamento jurídico diferenciado, visando à simplificação de suas obrigações administrativas, tributárias, previdenciárias e creditícias, inclusive mediante eliminação ou redução dessas obrigações. As normas do SIMPLES (Lei nº 9.317/96), efetivamente, conferem tratamento diferenciado às pequenas empresas, assegurando-lhes recolhimento unificado, e menos oneroso, de tributos e contribuições federais, estando incluídas entre estas últimas as contribuições previdenciárias. Em vista disso, é perfeitamente cabível a invocação, aqui, do conhecido principio de interpretação de normas jurídicas, segundo o qual a lei especial derroga a lei geral. Na verdade, da aplicação desse princípio não decorre, necessariamente, revogação da lei geral, mas, apenas, a solução de aparente conflito entre normas, com prevalência da que é estatuída por lei especial. No que se refere às contribuições previdenciárias, a norma especial de recolhimento unificado, pelo SIMPLES, se encontra no art. 3º, § 1º "f", da Lei nº 9.317/96, não podendo essas contribuições serem duplamente exigidas, mediante incidência concomitante da regra geral ditada pelo art. 31 da Lei nº 8.212/91. A tributação pelo SIMPLES afasta a aplicação dessa norma geral, não somente em função da observância do princípio de interpretação, acima referido (lex specialis derogat legi generali), mas, também, pela total incompatibilidade entre um e outro regime. De fato, no regime geral de exigência de contribuições previdenciárias, estas têm como fato gerador a folha de salários, ao passo que, no SIMPLES, a hipótese material de incidência é o faturamento das microempresas e empresas de pequeno porte optantes por esse sistema unificado e simplificado de tributação. Note-se que os valores da contribuição de 11%, retidos na cessão de mão-de-obra, devem ser compensados com os valores das contribuições incidentes sobre a folha de salários da empresa cedente (art. 31, § 1º da Lei nº 8.212/91). Entretanto, a empresa enquadrada no SIMPLES contribui sobre o faturamento mensal por uma alíquota única, variável entre 3% e 8,6%, com base em seu faturamento anual. Sendo de 11% a retenção da contribuição previdenciária, e tendo-se presente que a alíquota unificada engloba, além das Contribuições Previdenciárias a cargo da pessoa jurídica (art. 22 da Lei nº 8.212/91), IRPJ, PIS, CSLL, Cofins e IPI, é fácil concluir-se que, ainda que os valores retidos sejam compensados com as contribuições devidas pelos empregados da empresa, remanescerão, a mais das vezes, substanciais importâncias a serem restituídas, situação esta que conduz ao ignóbil solve et repete. Por tais razões básicas, às quais muitas outras podem ser acrescidas, é absolutamente ilegal o artigo 151 da Instrução Normativa INSS nº 100/03, que pretende submeter as empresas do SIMPLES à retenção da contribuição previdenciária de 11% de que trata o art. 31 da Lei nº 8.212/91. Aliás, a não sujeição dessas empresas a esta contribuição vem sendo declarada em decisões proferidas pelos Tribunais Regionais Federais das 1.ª, 3.ª e 4.ª Regiões, como as do AI nº 2003.01.00.035651-9/MG (1.ª Região), AMS nº 2002.61.19.006710-8 (3.ª Região), AMS nºs 2002.72.05.001457-5/SC e 2002.72.05.001359/SC (4.ª Região). Por fim, embora esta questão específica não se insira no propósito limitado deste trabalho, é oportuno salientar que a retenção da contribuição previdenciária de 11% tem cabimento, apenas, quando a prestação do serviço envolver, realmente, cessão de mão-de-obra, ou seja, quando o empregado da empresa cedente, contratada, ficar à disposição da empresa contratante. Os §§ 3º e 4º do art. 31 da Lei nº 8.212/91 (redação do art. 23 da Lei nº 9.711/98) dispõem a esse respeito, indicando como serviços típicos de cessão de mão-de-obra, os de limpeza, conservação e zeladoria; vigilância e segurança; empreitada de mão-de-obra; e contratação de trabalho temporário. A estes, o Regulamento da Previdência Social (Decreto nº 3.048/99), por delegação do § 4º do art. 31 da Lei nº 8.212/91, acrescentou os serviços rurais; os de digitação e preparação de dados para processamento; acabamento, embalagem e acondicionamento de produtos; cobrança; coleta e reciclagem de lixo e resíduos; copa e hotelaria; corte e ligação de serviços públicos; distribuição; treinamento e ensino; entrega de contas e documentos; ligação e leitura de medidores; manutenção de instalações, de máquinas e de equipamentos; montagem; operação de máquinas, equipamentos e veículos; operação de pedágio e de terminais de transporte; operação de transporte de passageiros, inclusive nos casos de concessão ou sub-concessão. Todavia, a ampliação regulamentar dos serviços caracterizadores de cessão de mão-de-obra não pode tornar letra morta o conceito legal desse tipo de contratação de serviço, que é dado pelo § 3º do art. 31 da Lei nº 8.212/91. Para haver cessão de mão-de-obra é preciso que os empregados cedidos fiquem submetidos ao poder de comando da empresa contratante, conforme já decidiu o Superior Tribunal de Justiça, ao ensejo do julgamento do Recurso Especial nº 499.955-RS. O voto condutor do acórdão, relatado pelo Ministro Teori Albino Zavascki, deixa bem claro que o rol exemplificado do § 4º do art. 31 da Lei nº 8.212/91 deve estar em estreita consonância com o conceito de cessão de mão-de-obra trazido no parágrafo anterior, "não se mostrando suficiente, para a caracterização da cessão de mão-de-obra da Lei 8.212/91, a mera realização das atividades elencadas naquele dispositivo." Resolução CONSELHO NACIONAL DE ASSISTÊNCIA SOCIAL - CNAS nº 112 de 24.06.2005 Dispõe sobre a concessão ou renovação do Certificado de Entidade de Fins Filantrópicos. INSS não reconhece vínculos anteriores à data da emissão da CTPS - Publicado em www.notadez.com.br Dados de Carteira de Trabalho perdida devem ser transcritos. Os trabalhadores que precisam da segunda via da carteira de trabalho devem solicitar ao empregador, para a devida transcrição, a cópia da ficha de registro, carimbada e autenticada. É que a Previdência Social não reconhece registros de empregos anteriores à data da emissão da carteira. Segundo a chefe do Serviço de Reconhecimento Inicial de Direitos da Gerência Executiva do INSS em Salvador, Aidil Mendes, são válidos, desde 1º de julho de 1994, os registros empregatícios que se encontram no Cadastro Nacional de Informações Sociais(CNIS). Para a comprovação de vínculos que não constam no CNIS, vale o registro em carteira. Caso o trabalhador tenha períodos anteriores a 1994 e a empresa em que foi empregado não exista mais, ele poderá solicitar ao INSS que processe uma justificativa administrativa de tempo de serviço. Para que essa pesquisa seja feita, é preciso que haja prova material e três testemunhas que confirmem a relação de trabalho. "A prova material pode ser um crachá, um contra-cheque, uma ficha cadastral, qualquer material que comprove a ligação do empregado com a empresa", afirma Aidil Mendes.
Notícias gentilmente cedidas pelos
parceiros do CRCBA: As informações contábeis e tributárias aqui publicadas não representam a totalidade das introduções e novidades da legislação, mas tão somente algumas selecionadas pelos nossos parceiros editores. Continue utilizando as outras fontes de informação de seu habitual acesso. Elas são e continuarão sendo, fontes imprescindíveis para seu aperfeiçoamento profissional. |


|
Informações de Entidades Vinculadas à Classe Contábil Entidade Espaço destinado aos sindicatos, associações, diretórios acadêmicos de faculdades de Ciências Contábeis e demais entidades da classe contábil. |
|
Boletim Eletrônico do
CRCBA |
|
|
Comitê Editorial - Edmar Sombra Bezerra - Edson Piedade Campos - Edvaldo Paulo de Araújo - José Carlos Travessa - Miguel Angelo Nery Boaventura - Antonio Nogueira - Bartolomeu Jorge Santos de Araújo - Erivaldo Pereira Benevides - Geraldo Vianna Machado - Hélio Barreto Jorge - Hildebrando Oliveira de Abreu - José de Andrade Silva Filho - José Roberto Ferreira da Silva - Olegário Santos Souza - Vera Lúcia Santos Barbosa Gomes - Wellington do Carmo Cruz |
Coordenação Editoração Fale conosco: Acesse o Boletim no seu navegador: |
|
|
|